Abrir uma clínica de fisioterapia envolve decisões que vão muito além da escolha do imóvel, da compra de equipamentos e da organização da agenda de pacientes. Antes do primeiro atendimento, o negócio precisa estar corretamente constituído, enquadrado na atividade econômica adequada e regularizado perante os órgãos responsáveis.
No Rio de Janeiro, esse planejamento merece atenção especial porque uma clínica de fisioterapia reúne obrigações empresariais, fiscais, sanitárias e profissionais. Um erro na definição do CNAE, no regime tributário ou no processo de licenciamento pode gerar desde pagamento desnecessário de impostos até dificuldades para obter autorizações de funcionamento.
A tributação também exige análise individual. Empresas de fisioterapia podem estar sujeitas ao Fator R no Simples Nacional, o que significa que a relação entre folha de pagamento e faturamento pode alterar significativamente a forma como a receita é tributada.
Por isso, quem pretende abrir clínica de fisioterapia no Rio de Janeiro deve estruturar a empresa considerando três frentes desde o início: regularização, enquadramento fiscal e planejamento tributário. Esse cuidado está diretamente relacionado ao processo de abertura de empresa no Rio de Janeiro, especialmente quando a atividade depende de licenças específicas.
O que é necessário para abrir uma clínica de fisioterapia no Rio de Janeiro?
Para abrir uma clínica de fisioterapia no Rio de Janeiro, é necessário constituir a empresa, definir corretamente o CNAE, obter CNPJ e inscrição municipal, verificar as exigências de licenciamento do endereço, regularizar o estabelecimento perante a Vigilância Sanitária e atender às exigências do conselho profissional.
Também é necessário escolher um regime tributário compatível com o faturamento, a estrutura de folha, o pró-labore e as características da operação.
O processo não deve ser tratado apenas como abertura de CNPJ. A fisioterapia é uma profissão regulamentada e a clínica atua na área da saúde, fazendo com que o funcionamento envolva obrigações empresariais e fiscais, além de exigências sanitárias e profissionais.
Qual é o CNAE para clínica de fisioterapia?
O enquadramento diretamente relacionado à atividade é o CNAE 8650-0/04 — Atividades de fisioterapia.
De acordo com a Classificação Nacional de Atividades Econômicas do IBGE, essa subclasse compreende atividades de fisioterapeutas realizadas em centros e núcleos de reabilitação física, além das atividades exercidas de forma independente por profissionais legalmente habilitados.
Na prática, esse enquadramento abrange atividades como:
- clínica de fisioterapia;
- consultório de fisioterapia;
- centro de fisioterapia;
- núcleo de reabilitação física;
- serviços de fisioterapia realizados por profissional habilitado.
O CNAE 8650-0/04, portanto, tende a ocupar posição central na constituição de uma clínica cuja atividade principal seja a prestação de serviços fisioterapêuticos.
A clínica pode precisar de CNAEs secundários?
Sim. Uma clínica multidisciplinar, por exemplo, pode oferecer atividades que não estejam abrangidas exclusivamente pelo CNAE de fisioterapia. Nesse caso, os serviços adicionais precisam ser avaliados individualmente antes da definição dos códigos secundários.
O erro está em incluir diversos CNAEs apenas para tornar o contrato social aparentemente mais abrangente. Cada atividade cadastrada pode produzir consequências fiscais, municipais, sanitárias ou profissionais.
O ideal é manter coerência entre o objeto social, os CNAEs cadastrados, as licenças obtidas e os serviços realmente prestados pela clínica.
Como funciona na prática a abertura de uma clínica de fisioterapia?
Embora o procedimento possa variar conforme a estrutura empresarial e os serviços oferecidos, a abertura normalmente passa pelas seguintes etapas:
- Definir a estrutura da empresa. É necessário estabelecer quem serão os sócios, a participação societária, o capital social, o endereço, o objeto social e a natureza jurídica do negócio.
- Analisar a viabilidade do endereço. Antes de assumir compromissos de longo prazo com um imóvel, é recomendável verificar se a atividade pode funcionar naquele local e quais adaptações poderão ser necessárias.
- Definir CNAE e objeto social. Para uma clínica dedicada à fisioterapia, o CNAE 8650-0/04 normalmente será a atividade central. Serviços adicionais precisam ser avaliados separadamente.
- Registrar a empresa e obter o CNPJ. A constituição da pessoa jurídica envolve o registro empresarial e sua integração aos respectivos cadastros públicos.
- Providenciar a inscrição municipal. Como a clínica presta serviços, também existem obrigações municipais relacionadas à emissão de Nota Fiscal de Serviços e ao ISS.
- Regularizar a atividade profissional. A pessoa jurídica e seu responsável técnico devem observar as regras do conselho profissional competente.
- Providenciar o licenciamento sanitário. Estabelecimentos de fisioterapia estão sujeitos à fiscalização sanitária e precisam observar as exigências aplicáveis à sua atividade.
- Definir o regime tributário. Simples Nacional, Lucro Presumido e, quando pertinente, Lucro Real devem ser comparados antes da decisão.
Planejar essas etapas em conjunto reduz o risco de a empresa possuir CNPJ ativo, mas ainda não reunir todas as condições necessárias para iniciar seus atendimentos.
Licenças e regularizações para uma clínica de fisioterapia
A abertura empresarial e a autorização para funcionamento são questões relacionadas, mas não idênticas. Ter CNPJ não significa, por si só, que o estabelecimento esteja autorizado a realizar todos os serviços cadastrados.
Licenciamento sanitário no Município do Rio de Janeiro
Atividades relacionadas à prestação de serviços de saúde estão sujeitas à fiscalização sanitária municipal. Segundo o IVISA-Rio, o licenciamento sanitário é obrigatório para atividades reguladas pela Vigilância Sanitária, conforme as regras municipais aplicáveis.
O requerimento é realizado eletronicamente pelo Sistema de Informação em Vigilância Sanitária, o SISVISA. A regulamentação deve ser observada conforme o tipo de estabelecimento, grau de risco, estrutura física e serviços efetivamente executados.
Para estabelecimentos de fisioterapia, a própria Vigilância Sanitária do Rio relaciona documentos como alvará de localização e comprovação de responsabilidade técnica entre os itens exigidos em inspeções, além de outros documentos conforme as características da operação.
Responsável técnico e registro profissional
Outro ponto é a responsabilidade técnica.
A clínica não deve analisar sua regularização somente sob a perspectiva da Receita Federal ou da Prefeitura. A prestação de fisioterapia está vinculada ao exercício de uma profissão regulamentada.
O CREFITO-2 disponibiliza orientações para registro de empresas e documentação relacionada à atuação de pessoas jurídicas que prestam serviços de fisioterapia no Rio de Janeiro.
Mudanças de endereço, razão social, quadro funcional ou responsabilidade técnica podem exigir atualização cadastral perante os órgãos envolvidos. Por isso, as obrigações profissionais devem acompanhar alterações societárias e operacionais da clínica.
Qual regime tributário escolher para uma clínica de fisioterapia?
A escolha do regime tributário influencia diretamente o custo fiscal da operação. Entre as possibilidades estão Simples Nacional, Lucro Presumido e, em determinadas situações, Lucro Real.
A comparação deve ser feita com base em dados concretos. A análise de planejamento tributário para empresas de serviços ajuda a entender por que faturamento, margem de lucro, folha, pró-labore e CNAE precisam ser avaliados em conjunto.
| Regime | Característica | Ponto de atenção para a clínica |
| Simples Nacional | Reúne diferentes tributos em uma sistemática simplificada | Fisioterapia está sujeita ao Fator R |
| Lucro Presumido | IRPJ e CSLL são apurados a partir das regras de presunção previstas na legislação | Deve ser analisado em conjunto com ISS, PIS, Cofins e encargos da operação |
| Lucro Real | A tributação considera o lucro fiscal efetivamente apurado | Exige maior controle contábil e fiscal e pode fazer sentido em estruturas específicas |
| MEI | Modelo simplificado destinado apenas às ocupações permitidas | A atividade de fisioterapeuta não pode ser exercida como MEI |
Não existe um regime universalmente mais barato para todas as clínicas. A comparação depende de faturamento, folha, despesas, margem operacional, pró-labore e características da estrutura empresarial.
Simples Nacional e Fator R na fisioterapia
O Fator R é um dos principais pontos de atenção na tributação de uma clínica de fisioterapia enquadrada no Simples Nacional.
Segundo as regras do Simples Nacional, atividades como fisioterapia estão sujeitas à relação entre massa salarial e receita bruta para definição do anexo de tributação.
De forma simplificada:
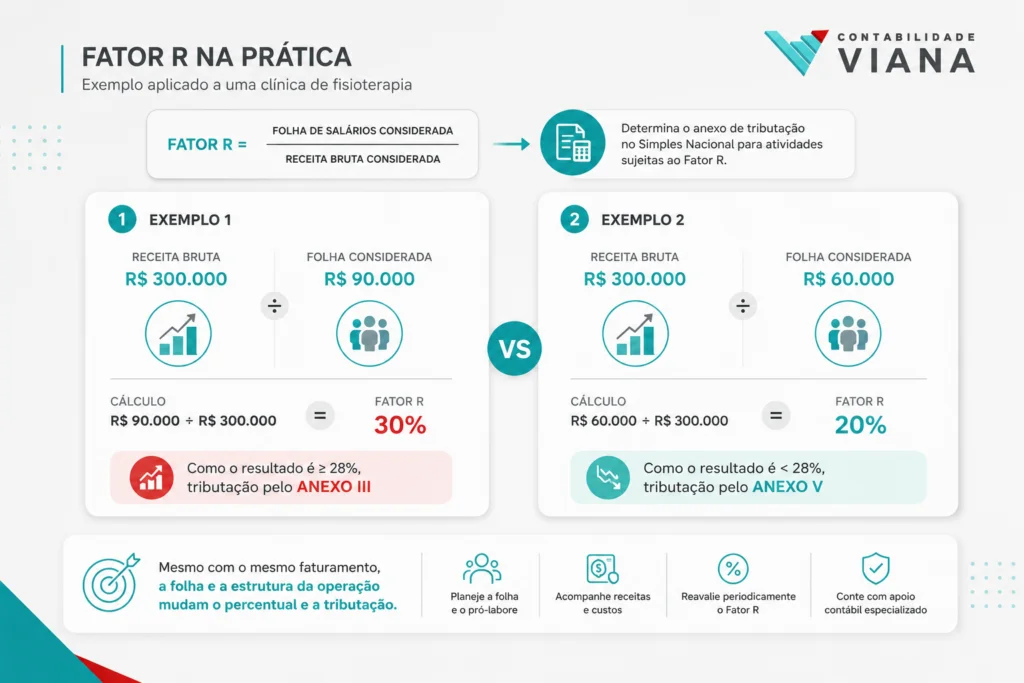
Fator R = folha de salários considerada no período ÷ receita bruta considerada no período
Quando o resultado é igual ou superior a 28%, a atividade sujeita ao Fator R pode ser tributada pelo Anexo III. Quando fica abaixo de 28%, a tributação ocorre pelo Anexo V, observadas as regras vigentes do Simples Nacional.
A análise não deve, entretanto, se limitar ao percentual. Pró-labore, folha, encargos, faturamento e custo previdenciário precisam ser considerados de maneira integrada para verificar o impacto total sobre a clínica.
Exemplo prático do Fator R para uma clínica
Considere uma clínica que apresente, em um cenário simplificado:
- receita bruta considerada: R$ 300.000;
- folha considerada para o Fator R: R$90.000.
O cálculo seria:
R$ 90.000 ÷ R$ 300.000 = 30%
Nesse exemplo, o resultado supera o percentual de 28%.
Agora considere a mesma receita de R$ 300.000, mas uma folha considerada de R$ 60.000:
R$ 60.000 ÷ R$ 300.000 = 20%
A situação tributária seria diferente.
Esse exemplo demonstra por que duas clínicas com o mesmo faturamento podem apresentar cargas tributárias distintas. A composição da folha e a estrutura da operação interferem diretamente no planejamento fiscal.
Simples Nacional ou Lucro Presumido: como comparar?
A decisão não deve ser tomada somente observando a primeira alíquota apresentada em uma tabela.
Faturamento projetado
A receita mensal e anual interfere nas faixas e alíquotas efetivas do Simples Nacional e também na comparação com outros regimes.
A projeção deve ser realista e considerar não apenas os primeiros meses da clínica, mas também seu crescimento esperado.
Estrutura da folha
Para fisioterapia, essa variável ganha relevância adicional devido ao Fator R.
Uma clínica que mantém uma equipe contratada pode apresentar uma realidade tributária diferente daquela de uma empresa formada por poucos profissionais e com baixa folha de pagamento.
Pró-labore dos sócios
O pró-labore produz efeitos previdenciários e pode integrar a análise do Fator R conforme as regras do regime. Sua definição deve observar a efetiva atuação dos sócios e a estrutura financeira do negócio.
ISS e demais tributos
Como a atividade envolve prestação de serviços, a tributação municipal precisa fazer parte da análise, juntamente com os demais tributos incidentes conforme o regime escolhido.
Margem operacional
Faturamento alto não significa necessariamente lucro alto. Aluguel, equipamentos, folha, sistemas, materiais, manutenção, marketing e outros custos precisam ser considerados.
Por isso, a pergunta correta não é apenas “qual regime possui a menor alíquota?”, mas qual estrutura gera o menor custo tributário total dentro da legislação e continua adequada à realidade da clínica?
Aspectos fiscais e operacionais que merecem atenção
Depois da abertura, a clínica passa a conviver com obrigações recorrentes. Dependendo do regime e da estrutura, elas podem incluir emissão de notas fiscais, escrituração contábil, apuração e pagamento de tributos, processamento da folha, pró-labore, obrigações trabalhistas e previdenciárias e declarações fiscais.
Também é necessário manter alinhamento entre:
- atividades cadastradas no CNPJ;
- serviços efetivamente prestados;
- notas fiscais emitidas;
- licenciamento sanitário;
- registro e responsabilidade técnica;
- folha de pagamento;
- movimentação financeira;
- escrituração contábil.
Esse alinhamento reduz inconsistências cadastrais e permite que a contabilidade represente corretamente a operação da clínica.
O acompanhamento também deve considerar mudanças que afetem os custos e a formação dos preços. Para clínicas em fase de expansão, o conteúdo sobre precificação em clínicas e impactos tributários ajuda a compreender como impostos, margem e custos devem participar das decisões comerciais.
Principais erros ao abrir uma clínica de fisioterapia
1. Escolher o imóvel antes de analisar a viabilidade
Assinar contrato de locação e somente depois verificar as exigências pode gerar gastos com adaptações ou até dificultar o licenciamento naquele endereço.
Como evitar: realizar a análise de viabilidade e levantar as exigências aplicáveis antes de assumir compromissos definitivos com o imóvel.
2. Cadastrar CNAEs sem avaliar os efeitos
Adicionar atividades secundárias aleatoriamente pode gerar obrigações fiscais ou regulatórias que não fariam parte da operação original.
Como evitar: cadastrar atividades compatíveis com os serviços efetivamente oferecidos pela clínica.
3. Escolher automaticamente o Simples Nacional
O fato de o regime ser simplificado não significa que ele será necessariamente o mais econômico em todas as estruturas.
Como evitar: comparar os regimes tributários a partir das projeções financeiras da clínica antes de formalizar a decisão.
4. Ignorar o Fator R
Uma clínica pode projetar seus impostos com base em determinado anexo e descobrir posteriormente que a relação entre folha e faturamento produz outro enquadramento.
Como evitar: acompanhar faturamento, folha e pró-labore e simular os efeitos dessa relação ao longo da operação.
5. Confundir abertura do CNPJ com autorização para funcionar
A constituição da pessoa jurídica é apenas uma parte do processo.
Como evitar: mapear previamente licenças, registros profissionais, responsabilidade técnica e demais exigências necessárias ao estabelecimento.
6. Misturar movimentações pessoais e empresariais
Receber valores da clínica diretamente na conta pessoal ou pagar despesas particulares com os recursos da empresa prejudica a organização contábil e financeira.
Como evitar: manter separação patrimonial, utilizar conta empresarial e organizar corretamente pró-labore e distribuição de resultados.
Benefícios de estruturar corretamente a clínica desde a abertura
Uma abertura planejada reduz a necessidade de corrigir problemas quando a clínica já está atendendo pacientes.
O primeiro benefício é a segurança fiscal e regulatória. CNAE, licenças, registros e regime tributário passam a refletir melhor a operação real.
Outro ganho está na gestão financeira. Quando pró-labore, folha, faturamento, custos e tributação são projetados conjuntamente, os gestores conseguem visualizar melhor a margem necessária para manter a clínica sustentável.
Há ainda impacto direto na capacidade de crescimento. Contratar profissionais, incluir novas especialidades, abrir uma segunda unidade ou ampliar serviços se torna mais organizado quando a estrutura societária, fiscal e contábil foi planejada desde o início.
O acompanhamento tributário também permite identificar alterações relevantes conforme a empresa cresce. Mudanças de faturamento, contratações, distribuição de resultados ou ampliação da operação podem exigir nova análise do regime tributário.
Para profissionais da saúde, essas decisões também precisam considerar as mudanças estruturais no sistema tributário brasileiro. A análise sobre Reforma Tributária e distribuição de lucros para profissionais da saúde aprofunda um dos pontos que devem fazer parte do planejamento financeiro do segmento.
Perguntas frequentes sobre abrir clínica de fisioterapia no Rio de Janeiro
1.Qual é o CNAE de uma clínica de fisioterapia?
O CNAE diretamente relacionado à atividade é o 8650-0/04 — Atividades de fisioterapia. A definição de CNAEs secundários depende dos demais serviços efetivamente prestados pela clínica.
2.Clínica de fisioterapia pode ser MEI?
Não. A atividade profissional de fisioterapia não integra as ocupações permitidas ao Microempreendedor Individual. O profissional que pretende atuar por meio de pessoa jurídica deve avaliar outra estrutura empresarial.
3.Clínica de fisioterapia pode optar pelo Simples Nacional?
Em regra, uma clínica que cumpra os requisitos legais do regime pode optar pelo Simples Nacional. Para fisioterapia, entretanto, é necessário observar o Fator R e a aplicação dos Anexos III ou V conforme a relação entre folha e receita.
4.O que é o Fator R para fisioterapeutas?
O Fator R corresponde à relação entre a massa salarial considerada pelas regras do Simples Nacional e a receita bruta do período. Quando o percentual atinge pelo menos 28%, a atividade sujeita ao mecanismo pode ser tributada pelo Anexo III; abaixo desse percentual, aplica-se o Anexo V.
5.Uma clínica de fisioterapia precisa de licença sanitária no Rio de Janeiro?
Sim, a prestação de serviços de saúde está sujeita às regras municipais de Vigilância Sanitária. O estabelecimento deve verificar a modalidade de licenciamento aplicável à sua atividade e manter a documentação exigida pelo IVISA-Rio.
6.A clínica precisa de responsável técnico?
A prestação de serviços de fisioterapia por pessoa jurídica está sujeita às regras profissionais e às exigências de responsabilidade técnica aplicáveis. O registro da empresa e a documentação necessária devem ser verificados junto ao CREFITO-2.
O que considerar antes de iniciar os atendimentos?
Quem pretende abrir clínica de fisioterapia no Rio de Janeiro precisa analisar o negócio de forma integrada.
O CNAE 8650-0/04 identifica a atividade de fisioterapia, mas o código sozinho não resolve a regularização. O estabelecimento também deve observar exigências municipais, sanitárias e profissionais relacionadas aos serviços que serão prestados.
Na área tributária, o Simples Nacional pode ser uma alternativa, mas o Fator R precisa fazer parte da análise. Folha, pró-labore e faturamento interferem no cálculo e podem alterar significativamente a carga tributária da atividade.
Por isso, o planejamento deve começar antes do primeiro atendimento e, de preferência, antes mesmo da contratação definitiva do imóvel. Definir estrutura societária, CNAEs, licenciamento e regime tributário em conjunto reduz retrabalho e cria uma base mais segura para o crescimento da clínica.
Abra sua clínica com planejamento contábil e tributário
A abertura de uma clínica de fisioterapia exige decisões que terão impacto durante toda a operação. Um enquadramento inadequado pode significar impostos maiores, necessidade de alterações cadastrais, dificuldades no licenciamento e perda de previsibilidade financeira.
A VIANA oferece serviços de contabilidade, assessoria fiscal, abertura e regularização de empresas e planejamento tributário, com soluções voltadas também para empresas de serviços e profissionais da área da saúde.
Para quem pretende abrir uma clínica de fisioterapia no Rio de Janeiro, o acompanhamento contábil permite estruturar o negócio desde o início, avaliar o regime tributário mais adequado, organizar folha e pró-labore e manter as obrigações fiscais alinhadas à realidade da operação.
Se você está planejando abrir a clínica ou quer revisar a estrutura tributária antes de iniciar os atendimentos, converse com a equipe da VIANA para avaliar a abertura, o enquadramento fiscal e as necessidades contábeis do negócio.