O faturamento aumentou, surgiu a oportunidade de contratar mais funcionários ou a empresa começou a oferecer novos serviços. O crescimento é positivo, mas pode trazer uma obrigação que muitos empreendedores desconhecem: o desenquadramento MEI.
Permanecer como Microempreendedor Individual sem atender às exigências legais pode gerar diferenças de impostos, multas e até cobranças retroativas. O problema costuma surgir quando o empresário percebe que ultrapassou o limite permitido, mas continua pagando apenas o DAS mensal, acreditando que sua situação está regular.
Além do faturamento, existem outras situações que obrigam a saída do MEI, como exercer atividades não autorizadas, abrir uma filial ou participar de outra empresa. Cada motivo possui regras específicas, especialmente em relação aos prazos e aos efeitos tributários.
Neste artigo, você vai entender quando o desenquadramento é obrigatório, como calcular seus possíveis impactos, quais procedimentos realizar e como organizar a transição para microempresa sem comprometer a continuidade do negócio.
O que é desenquadramento MEI?
O desenquadramento MEI é o procedimento pelo qual uma empresa deixa de ser tributada pelo SIMEI, sistema simplificado de recolhimento de impostos destinado ao Microempreendedor Individual. Ele pode ocorrer por escolha do empresário ou por descumprimento dos requisitos legais.
Após o desenquadramento, a empresa pode continuar no Simples Nacional, desde que cumpra as condições desse regime, passando a apurar tributos conforme as regras aplicáveis à sua atividade.
O procedimento não significa, necessariamente, o encerramento do CNPJ. Na maioria das situações, representa uma mudança na forma de tributação e a necessidade de adequar a estrutura empresarial às novas condições de funcionamento.
Quais são as principais causas do desenquadramento MEI?
O Microempreendedor Individual precisa cumprir determinadas condições para permanecer no regime simplificado. Quando alguma dessas exigências deixa de ser atendida, pode surgir a obrigação de comunicar sua saída do SIMEI à Receita Federal.
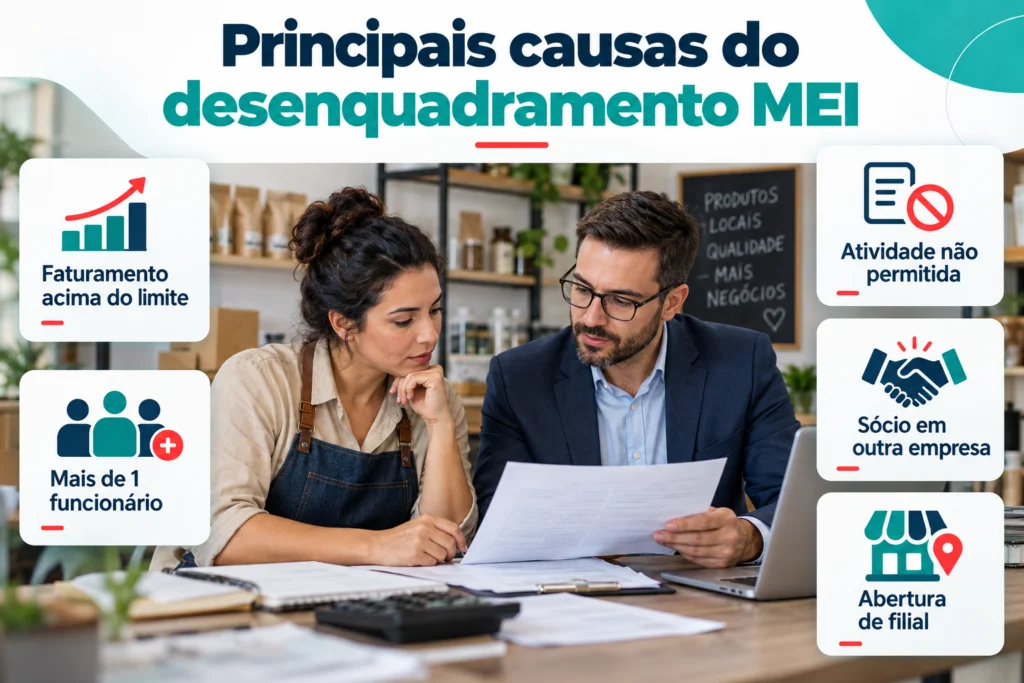
1. Ultrapassar o limite de faturamento anual
O limite geral de receita bruta do MEI é de R$ 81 mil por ano, conforme as regras aplicáveis em 2026. Isso corresponde a uma média de R$ 6.750 mensais, embora não exista um teto fixo de faturamento para cada mês.
O controle deve considerar a receita bruta acumulada no ano-calendário, e não o lucro da empresa.
Por exemplo, um prestador de serviços que faturou R$ 90 mil durante o ano ultrapassou o limite permitido em R$ 9 mil. Como o excesso não superou 20%, o desenquadramento produzirá efeitos, em regra, a partir de 1º de janeiro do ano seguinte.
Por outro lado, quando o faturamento supera R$ 97.200, o excesso ultrapassa 20% do limite anual, o que pode gerar efeitos retroativos e a necessidade de recalcular impostos.
Essas situações exigem tratamentos diferentes. Para compreender os cálculos e os impactos de cada faixa, confira também nosso artigo sobre MEI que ultrapassou o limite de faturamento e precisa migrar para ME.
2. Contratar funcionários além do permitido
O MEI pode contratar apenas um empregado, respeitando o limite de remuneração de um salário mínimo ou do piso salarial da categoria, conforme a regra aplicável.
Se a operação exige uma equipe maior, o empresário precisa avaliar a mudança de enquadramento.
Essa situação é comum em pequenos comércios, empresas de manutenção, salões de beleza e prestadores de serviços que ampliam a demanda.
Além do desenquadramento, a contratação exige atenção à folha de pagamento, ao eSocial, ao FGTS e às contribuições previdenciárias.
3. Exercer uma atividade não permitida
Nem toda atividade econômica pode ser exercida como MEI.
O enquadramento depende da ocupação autorizada e de sua correspondência com os códigos da Classificação Nacional de Atividades Econômicas (CNAE).
Se o empreendedor começa a exercer uma atividade incompatível com o MEI, pode precisar alterar seus registros e sair do regime.
Um exemplo é o profissional que passa a oferecer serviços de consultoria empresarial não abrangidos pelas ocupações permitidas.
A análise deve considerar a atividade efetivamente realizada, e não apenas a descrição registrada no CNPJ.
4. Abrir filial ou participar de outra empresa
O Microempreendedor Individual não pode manter filiais nem participar de outra empresa como sócio, titular ou administrador.
Assim, determinadas decisões de expansão exigem uma revisão da estrutura empresarial.
Se o negócio precisa operar por meio de diferentes estabelecimentos ou receber novos sócios, será necessário avaliar a transformação da estrutura jurídica e os procedimentos cadastrais correspondentes.
5. Ultrapassar o limite de compras permitido
Uma situação menos conhecida envolve o volume de aquisições de mercadorias.
Conforme as regras do MEI, compras de mercadorias ou insumos superiores a 80% do valor dos ingressos de recursos podem caracterizar uma hipótese de desenquadramento, observadas as condições legais e as exceções aplicáveis, inclusive no ano de início das atividades.
Por isso, empresas comerciais precisam manter registros consistentes das compras, vendas, estoques e demais movimentações financeiras.
As condições de permanência e as hipóteses de saída estão previstas na Lei Complementar nº 123/2006, que estabelece as normas gerais aplicáveis às microempresas, empresas de pequeno porte e ao Microempreendedor Individual.
O que acontece quando o MEI é desenquadrado?
As consequências dependem do motivo do desenquadramento e da data a partir da qual ele produz efeitos.
A primeira mudança envolve a tributação. O empreendedor deixa de recolher os tributos exclusivamente pela sistemática fixa do SIMEI e passa a seguir as regras do regime tributário aplicável à empresa.
Entretanto, nem todo desenquadramento gera cobrança retroativa.
Mudança na forma de calcular os impostos
No SIMEI, o pagamento mensal é realizado por meio do Documento de Arrecadação do Simples Nacional (DAS), com valores fixos determinados pela legislação.
Depois do desenquadramento, caso a empresa permaneça no Simples Nacional, a tributação passa a considerar fatores como:
- Receita bruta mensal e acumulada nos últimos 12 meses.
- Atividade econômica exercida.
- Anexo tributário aplicável.
- Alíquota nominal e alíquota efetiva.
- Eventual aplicação do Fator R, nas atividades sujeitas a essa regra.
Isso significa que duas microempresas com o mesmo faturamento podem apresentar cargas tributárias diferentes.
Por essa razão, a transição deve ser acompanhada de uma análise das receitas, despesas e características da atividade. O conteúdo sobre planejamento tributário para empresas do Simples Nacional aprofunda os critérios que influenciam a tributação e a organização fiscal após a mudança de enquadramento.
Possibilidade de cobrança retroativa
O desenquadramento retroativo é uma das consequências que exigem maior atenção.
Se uma empresa que já estava em funcionamento ultrapassar o limite anual do MEI em mais de 20%, a saída do SIMEI poderá produzir efeitos desde 1º de janeiro do próprio ano.
Nesse caso, será necessário apurar os tributos devidos conforme o regime aplicável, considerando as receitas de cada competência e os recolhimentos já efetuados.
A apuração pode envolver diferenças tributárias, juros e multas, conforme a situação.
Novas obrigações contábeis e fiscais
Com a saída do SIMEI, a empresa também precisa reorganizar suas rotinas administrativas.
Entre as mudanças possíveis estão a apuração mensal de impostos, o envio de declarações, a escrituração contábil, o controle de documentos fiscais e a adequação da folha de pagamento.
A extensão dessas obrigações depende do regime tributário, da atividade e das exigências estaduais e municipais.
Como funciona o desenquadramento MEI na prática?
O procedimento deve começar pela identificação do motivo da saída e pela definição correta da data de seus efeitos.
Embora a comunicação seja realizada eletronicamente, o processo completo pode envolver regularizações fiscais e cadastrais.
- Verifique a situação do CNPJ. Consulte o enquadramento no Portal do Simples Nacional e identifique se a empresa ainda está registrada no SIMEI.
- Identifique o motivo do desenquadramento. Analise o faturamento acumulado, as atividades, o quadro de empregados e outras condições legais.
- Determine a data de efeito. Verifique se a mudança ocorrerá no mês seguinte, no próximo ano ou retroativamente.
- Comunique a saída do SIMEI. Utilize o serviço de desenquadramento no Portal do Simples Nacional, informe o motivo correspondente e guarde o comprovante.
- Regularize os registros empresariais. Avalie as alterações necessárias na Junta Comercial, no cadastro do CNPJ e nas inscrições municipal ou estadual.
- Reorganize a tributação e a contabilidade. Faça as apurações exigidas, revise a emissão de notas fiscais e estabeleça uma rotina de cumprimento das novas obrigações.
O procedimento eletrônico pode ser realizado pelo serviço oficial do Governo Federal para comunicação de desenquadramento do SIMEI, disponibilizado pela Receita Federal.
Um cuidado importante: a comunicação de saída do SIMEI não substitui automaticamente todas as alterações cadastrais necessárias à transformação da empresa.
Dependendo do caso, a regularização exigirá procedimentos adicionais nos órgãos de registro e licenciamento.
Aspectos fiscais e tributários: quais regras precisam ser observadas?
O tratamento fiscal do desenquadramento exige atenção a três fatores: o motivo da saída, a data em que ocorreu o fato e o enquadramento tributário posterior.
Qual é o prazo para comunicar o desenquadramento?
Quando o desenquadramento é obrigatório por excesso de faturamento, a comunicação deve ocorrer até o último dia útil do mês seguinte àquele em que o limite foi ultrapassado.
Para outras situações impeditivas, como a contratação de empregados além do permitido ou o exercício de atividade vedada, também existem prazos específicos, geralmente vinculados ao mês seguinte à ocorrência.
No desenquadramento por opção, as regras são diferentes:
- Comunicação em janeiro: produz efeitos a partir de 1º de janeiro do mesmo ano, ressalvada a situação de abertura do CNPJ no próprio mês.
- Comunicação entre fevereiro e dezembro: produz efeitos, em regra, a partir de 1º de janeiro do ano seguinte.
Essas condições estão disciplinadas na Resolução CGSN nº 140/2018, que regulamenta aspectos do Simples Nacional e do SIMEI.
Nos casos de desenquadramento obrigatório, a definição do prazo e da data de efeito deve considerar a hipótese legal específica. Quando uma ocupação deixa de ser permitida por alteração normativa, por exemplo, podem existir regras próprias.
Tabela: como o excesso de faturamento afeta o desenquadramento MEI?
A tabela considera o MEI comum, com limite anual integral de R$ 81 mil, fora do ano de abertura.
| Faturamento anual | Situação | Consequência |
| Até R$ 81.000 | Dentro do limite | Pode permanecer no MEI, se cumprir os demais requisitos. |
| Acima de R$ 81.000 até R$ 97.200 | Excesso de até 20% | Desenquadramento no ano seguinte e tributação complementar do excedente. |
| Acima de R$ 97.200 | Excesso superior a 20% | Desenquadramento retroativo a janeiro do ano do excesso, para empresas abertas em anos anteriores. |
| Desenquadramento voluntário | Sem necessidade de excesso | Efeitos conforme o mês da comunicação. |
Referência: Lei Complementar nº 123/2006 e Resolução CGSN nº 140/2018. Valores considerados para o MEI comum em 2026.
Atenção: o MEI transportador autônomo de cargas possui limite específico de R$ 251.600 anuais, sujeito às condições legais. Para empresas abertas durante o ano, o limite é proporcional ao número de meses de atividade.
Exemplo prático: MEI que faturou R$ 105 mil
Imagine uma empresa de serviços, aberta há três anos, que acumulou R$ 105 mil em receitas durante 2026.
O cálculo inicial seria:
- Limite anual: R$ 81.000.
- Receita efetiva: R$ 105.000.
- Excesso de faturamento: R$ 24.000.
- Percentual excedente: aproximadamente 29,63%.
Como o faturamento superou o limite em mais de 20%, o desenquadramento terá efeitos retroativos a 1º de janeiro de 2026, segundo as regras consideradas.
Isso exige reconstituir a apuração tributária desde a data de efeito, utilizando as receitas efetivas de cada mês.
Se a empresa permanecer no Simples Nacional, será necessário identificar o anexo correspondente à atividade, calcular os valores devidos no PGDAS-D e verificar eventuais diferenças tributárias e acréscimos legais.
O imposto adicional não corresponde simplesmente a uma porcentagem aplicada sobre os R$ 24 mil excedentes. O cálculo depende das regras de tributação aplicáveis a cada período.
Quais obrigações surgem depois do desenquadramento?
Quando a empresa permanece no Simples Nacional, algumas das principais obrigações incluem:
- PGDAS-D: declaração mensal utilizada para apurar os tributos do Simples Nacional.
- DAS: documento de arrecadação dos impostos calculados pelo regime.
- DEFIS: declaração anual de informações socioeconômicas e fiscais.
- Escrituração contábil: organização dos registros patrimoniais, financeiros e de resultados, observadas as regras aplicáveis.
- Obrigações trabalhistas: cumprimento das exigências relacionadas ao eSocial, FGTS Digital e demais sistemas, quando houver empregados.
- Documentos fiscais: emissão e controle de notas fiscais conforme as exigências da atividade.
A empresa também precisa verificar obrigações específicas de ICMS, ISS e retenções tributárias, quando aplicáveis.
A emissão correta de documentos fiscais merece atenção especial durante a migração.
A mudança de enquadramento pode exigir ajustes na identificação do regime tributário, nos códigos fiscais utilizados e nos procedimentos de emissão.
Esses cuidados são abordados no artigo sobre nota fiscal para prestadores de serviços e os principais riscos fiscais.
A Reforma Tributária acrescenta outro ponto de atenção ao planejamento. Com a transição para IBS e CBS, iniciada em 2026, empresas que deixam o SIMEI precisam acompanhar as regras de implementação dos novos tributos, considerando o regime e o período de apuração.
Desenquadramento MEI e migração para ME são a mesma coisa?
Embora estejam relacionados, os dois procedimentos não são exatamente iguais.
O desenquadramento representa a saída do sistema tributário específico do MEI. Já a migração para Microempresa envolve a adequação do porte empresarial e, quando necessário, dos registros jurídicos, fiscais e cadastrais.
Uma Microempresa (ME) pode faturar até R$ 360 mil por ano, respeitadas as regras de proporcionalidade no início das atividades.
Além disso, sair do MEI não significa obrigatoriamente sair do Simples Nacional.
Uma empresa desenquadrada do SIMEI pode continuar nesse regime simplificado, desde que não apresente impedimentos legais.
Também não é necessário encerrar o CNPJ apenas para deixar de ser MEI. Em uma transição regular, a inscrição pode ser preservada, com as atualizações necessárias.
Para quem pretende ampliar a operação, contratar colaboradores ou oferecer novos serviços, vale compreender as etapas da transformação empresarial antes de realizar as alterações.
Quais são os principais erros no desenquadramento MEI?
Mesmo quando o empresário identifica corretamente a necessidade de sair do MEI, falhas no procedimento podem provocar custos adicionais.
1. Confundir faturamento com lucro
Um erro frequente é considerar apenas o dinheiro que sobra depois do pagamento das despesas.
O limite do MEI é calculado sobre a receita bruta, e não sobre o lucro líquido.
Como evitar: mantenha registros mensais de vendas e serviços prestados, independentemente dos custos operacionais.
2. Ignorar o limite proporcional no ano de abertura
Quem abriu o MEI durante o ano não dispõe necessariamente do limite integral de R$ 81 mil.
Uma empresa aberta em julho, por exemplo, terá limite proporcional de R$ 40.500 até dezembro, considerando seis meses de atividade.
Como evitar: calcule o limite proporcional desde a abertura e acompanhe a receita acumulada.
3. Continuar pagando somente o DAS do MEI
Quando o desenquadramento produz efeitos, a empresa pode precisar recolher tributos por outra sistemática.
Continuar pagando exclusivamente a guia fixa do MEI pode gerar diferenças de impostos.
Como evitar: confirme a data de efeito e ajuste a apuração tributária a partir da competência correspondente.
4. Deixar de comunicar a saída no prazo
A omissão pode resultar em desenquadramento de ofício, penalidades e necessidade de regularização retroativa.
Como evitar: monitore as condições de permanência no SIMEI e realize a comunicação assim que surgir uma hipótese obrigatória.
5. Alterar o CNAE sem avaliar as consequências
Adicionar uma atividade incompatível com o MEI pode exigir mudança de enquadramento e atualização de registros.
Como evitar: consulte a lista de ocupações permitidas e avalie as consequências tributárias antes de alterar o objeto da empresa.
6. Migrar sem calcular os novos custos
A saída do MEI pode elevar despesas com tributos, obrigações contábeis e rotinas administrativas.
Sem uma projeção financeira, o empreendedor corre o risco de estabelecer preços insuficientes para sustentar a operação.
Como evitar: faça uma simulação de carga tributária e dos custos de funcionamento da microempresa antes da transição, sempre que possível.
Quais são os benefícios de realizar o desenquadramento corretamente?
Embora a mudança possa representar novas obrigações, ela também permite estruturar a empresa para uma fase diferente de crescimento.
Maior segurança fiscal
A comunicação correta e a regularização das competências tributárias reduzem o risco de inconsistências, autuações e cobranças inesperadas.
Também facilitam a manutenção da regularidade cadastral e fiscal do negócio.
Melhor planejamento dos custos
Ao conhecer o regime tributário aplicável, o empresário consegue projetar impostos e despesas administrativas com maior precisão.
Isso permite revisar preços, margens e metas de faturamento com base em informações consistentes.
Possibilidade de ampliar a operação
A migração para uma estrutura empresarial adequada pode permitir a contratação de mais funcionários, a inclusão de atividades e a expansão comercial, respeitadas as exigências legais.
Organização financeira e contábil
A nova fase pode ser aproveitada para estabelecer controles de fluxo de caixa, contas a pagar, contas a receber e demonstrações contábeis.
Essas informações ajudam a identificar problemas de rentabilidade e necessidades de capital de giro.
Decisões tributárias mais fundamentadas
O empresário passa a avaliar o impacto de diferentes cenários de faturamento e despesas, inclusive considerando a possibilidade de permanência no Simples Nacional ou eventual adoção de outro regime, quando permitido e vantajoso.
O benefício não está simplesmente em pagar menos impostos, mas em evitar recolhimentos incorretos e escolher uma estrutura compatível com a operação.
Além disso, compreender as oportunidades de economia tributária para empresas do Simples Nacional ajuda a identificar medidas legais para melhorar a eficiência fiscal depois do desenquadramento.
Perguntas frequentes sobre desenquadramento MEI
O desenquadramento MEI acontece automaticamente?
Pode ocorrer por procedimento de ofício da administração tributária, mas isso não elimina a obrigação de comunicação pelo empreendedor quando houver uma situação de desenquadramento obrigatório. A omissão pode gerar penalidades.
Quem foi desenquadrado do MEI perde o CNPJ?
Não. O desenquadramento do SIMEI não implica, por si só, a baixa do CNPJ. A empresa pode continuar operando com a mesma inscrição, desde que realize as adequações jurídicas, fiscais e cadastrais necessárias.
MEI que ultrapassou R$ 81 mil precisa pagar multa?
Não necessariamente pelo simples fato de ultrapassar o limite. As consequências dependem do percentual excedente, da comunicação e dos recolhimentos realizados. Atrasos e omissões podem gerar multas e juros.
É possível voltar a ser MEI depois do desenquadramento?
Sim, desde que a empresa volte a cumprir os requisitos legais e observe os prazos e condições de opção pelo SIMEI. O retorno não é automático e depende da situação cadastral e tributária.
Preciso contratar contador depois de sair do MEI?
A empresa passa a enfrentar exigências fiscais e contábeis mais amplas. O acompanhamento de um contador é recomendado para apurar impostos, organizar registros, cumprir declarações e evitar inconsistências.
Qual a diferença entre desenquadramento MEI e baixa do MEI?
O desenquadramento encerra a tributação pelo SIMEI, mas permite a continuidade da empresa. A baixa representa o encerramento do registro empresarial e do CNPJ, mediante os procedimentos legais correspondentes.
O que considerar antes de sair do MEI?
O desenquadramento MEI não deve ser tratado apenas como uma alteração cadastral. A mudança interfere na tributação, nas obrigações fiscais e na organização administrativa do negócio.
Antes de realizar o procedimento, o empreendedor precisa identificar o motivo da saída, verificar os prazos de comunicação e calcular os possíveis efeitos tributários.
Quando existe excesso de faturamento, a diferença entre ultrapassar o limite em até 20% ou em mais de 20% pode determinar se os efeitos ocorrerão no ano seguinte ou retroativamente.
Também é necessário avaliar se a empresa poderá permanecer no Simples Nacional, quais alterações cadastrais serão exigidas e como os novos custos afetarão o fluxo de caixa.
Com essas informações, a transição deixa de ser uma reação a um problema fiscal e passa a integrar o planejamento de crescimento da empresa.
Sua empresa precisa sair do MEI? Conte com orientação especializada
Se o seu negócio ultrapassou o limite de faturamento, precisa contratar mais funcionários ou está ampliando suas atividades, realizar o desenquadramento corretamente pode evitar custos tributários desnecessários e dificuldades na regularização.
A Contabilidade Viana oferece serviços de migração de MEI para ME, assessoria fiscal, escrituração contábil e planejamento tributário para empresas em diferentes fases de crescimento.
Nossa equipe pode analisar a situação do seu CNPJ, identificar as exigências da transição, avaliar os possíveis impactos tributários e orientar a organização fiscal e contábil da nova etapa do negócio.
Seu MEI cresceu e você não sabe por onde começar a regularização?
Entre em contato com a nossa equipe e descubra como preparar sua empresa para migrar de MEI para ME com mais segurança, organização e controle tributário.