Uma empresa de consultoria pode ter uma operação aparentemente simples: presta um serviço, emite a nota fiscal, recebe o cliente e recolhe os tributos. Na prática, porém, o enquadramento tributário dos serviços, as retenções na fonte, o ISS, a escolha do regime e a emissão correta da NFS-e podem transformar essa rotina em uma fonte relevante de riscos fiscais.
O problema se torna mais evidente quando a consultoria cresce. Novos contratos, clientes em outros municípios, aumento do faturamento, contratação de profissionais e mudanças na composição da folha podem alterar a forma como determinados tributos são calculados. Uma configuração que funcionava para uma empresa pequena nem sempre continua adequada após a expansão.
Além disso, a Reforma Tributária do Consumo já exige adaptações nos processos fiscais e no planejamento das empresas prestadoras de serviços. Para entender como essas mudanças interferem na margem, nos contratos e na precificação, vale consultar também o conteúdo sobre Reforma Tributária para empresas de serviços.
Nesse contexto, entender quando contratar uma assessoria fiscal para empresas de consultoria ajuda a identificar problemas antes que apareçam na forma de imposto pago indevidamente, retenção incorreta, obrigação acessória inconsistente, erro na NFS-e ou autuação fiscal.
O que é assessoria fiscal para empresas de consultoria?
A assessoria fiscal para empresas de consultoria é o acompanhamento especializado da apuração dos tributos, emissão de documentos fiscais, retenções, obrigações acessórias e aplicação da legislação tributária à operação da empresa.
O trabalho não se limita a calcular impostos. A assessoria verifica se o serviço está corretamente enquadrado, se a nota fiscal utiliza as informações adequadas, quais tributos precisam ser retidos, como o regime tributário afeta a carga fiscal e quais mudanças legais exigem ajustes nos processos internos.
Para uma consultoria, esse acompanhamento é especialmente relevante porque diferenças na natureza do serviço prestado, no município de incidência ou no perfil do cliente podem modificar o tratamento tributário da operação.
Quando uma empresa de consultoria deve contratar assessoria fiscal?
Não é necessário esperar uma fiscalização ou um problema com o Fisco para procurar apoio especializado. Na prática, alguns sinais mostram que a estrutura fiscal da consultoria precisa de acompanhamento mais próximo.
Quando o faturamento começa a crescer
O crescimento da receita pode modificar alíquotas efetivas, faixas de tributação, enquadramentos e limites fiscais.
Uma empresa do Simples Nacional, por exemplo, precisa acompanhar a receita bruta acumulada nos últimos 12 meses. Além disso, dependendo da atividade exercida, a relação entre folha de pagamento e faturamento pode interferir na tributação por meio do Fator R.
Por isso, observar apenas o imposto do mês não é suficiente. É necessário acompanhar a tendência do faturamento e simular o efeito das próximas faixas. A própria Contabilidade Viana detalha essa análise no conteúdo sobre planejamento tributário para empresas do Simples Nacional.
De acordo com as regras do Simples Nacional, determinadas atividades de serviços, incluindo consultoria, gestão, organização, controle e administração, estão sujeitas ao Fator R. Quando o índice é igual ou superior a 28%, a tributação dessas atividades pode ocorrer pelo Anexo III; quando inferior a 28%, aplica-se o Anexo V, observadas as demais regras do regime.
Quando a consultoria começa a atender empresas maiores
Clientes corporativos costumam possuir controles fiscais mais estruturados e determinadas contratações de serviços podem envolver retenção de tributos na fonte.
Dependendo da natureza do serviço, do tomador e do regime tributário da prestadora, podem existir situações envolvendo:
- Imposto de Renda Retido na Fonte (IRRF);
- CSLL;
- Cofins;
- PIS/Pasep;
- ISS retido;
- outras regras específicas aplicáveis ao contrato ou ao tomador.
A Lei nº 10.833/2003 estabelece hipóteses de retenção de CSLL, Cofins e PIS/Pasep sobre pagamentos efetuados entre pessoas jurídicas pela prestação de determinados serviços, incluindo serviços profissionais previstos na legislação.
Quando a empresa não acompanha corretamente essas retenções, podem surgir divergências entre o valor faturado, o valor efetivamente recebido, os tributos retidos pelo cliente e os valores considerados na apuração fiscal.
Quando surgem dúvidas sobre a emissão da nota fiscal
O preenchimento incorreto da NFS-e pode criar problemas que se repetem em praticamente todas as operações da empresa.
Entre os pontos que merecem atenção estão:
- código do serviço;
- descrição da atividade;
- município de incidência;
- retenção do ISS;
- natureza da operação;
- informações tributárias;
- valores retidos;
- enquadramento da empresa.
Um erro configurado no sistema pode ser reproduzido em dezenas ou centenas de documentos antes de ser percebido. Por isso, a emissão fiscal precisa estar conectada à natureza real do serviço e à legislação aplicável.
Quando a empresa não sabe se está pagando o imposto correto
Esse é um dos sinais mais claros de que a gestão fiscal precisa ser revista.
Se o empresário não consegue compreender por que sua empresa está em determinado regime, como a alíquota efetiva é calculada ou quais retenções são aplicadas aos recebimentos, existe uma dependência excessiva do processamento tributário sem acompanhamento gerencial.
A assessoria fiscal deve transformar números, obrigações e regras tributárias em informações que possam ser compreendidas e utilizadas nas decisões da empresa.
Como funciona a assessoria fiscal para consultorias na prática?
O serviço começa com o entendimento da operação. A natureza dos contratos, os serviços efetivamente prestados, o tipo de cliente e a forma de faturamento são tão importantes quanto o próprio regime tributário.
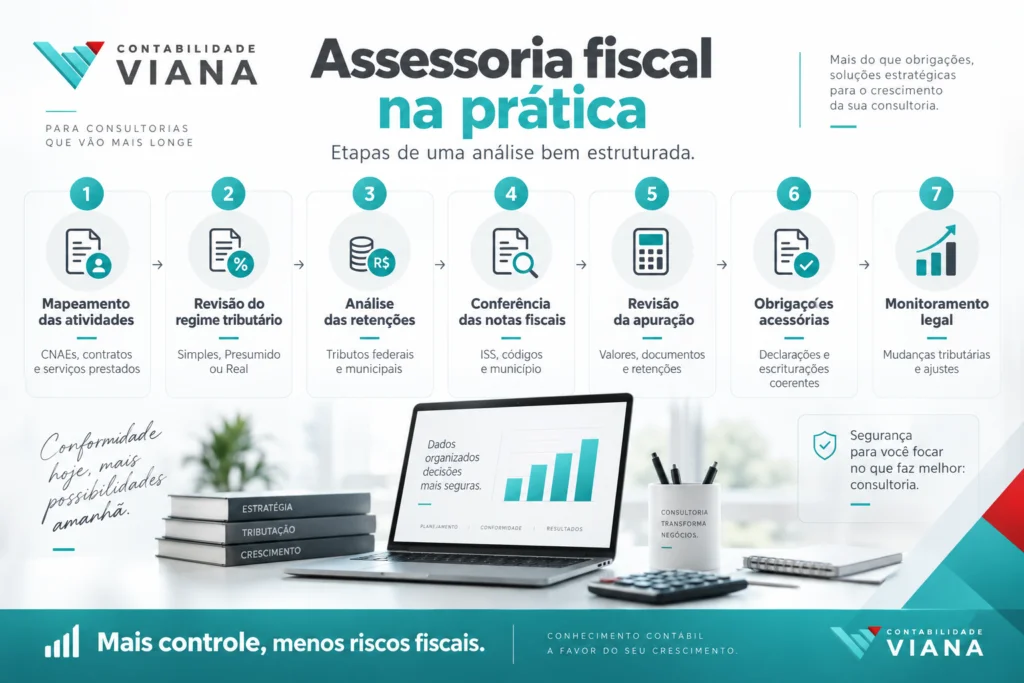
Uma análise bem estruturada pode seguir estas etapas:
- Mapeamento das atividades prestadas
São avaliados CNAEs, serviços efetivamente realizados, contratos, códigos utilizados e descrições inseridas nas notas fiscais. - Revisão do regime tributário
A empresa verifica se Simples Nacional, Lucro Presumido ou Lucro Real continuam compatíveis com faturamento, folha, despesas, margem e estrutura econômica do negócio. - Análise das retenções
Cada tipo de serviço e cliente é analisado para identificar a existência de retenções federais ou municipais e a forma correta de tratá-las na apuração. - Conferência das notas fiscais
Código de serviço, ISS, retenções, município e demais informações são confrontados com a operação realizada. - Revisão da apuração dos tributos
Os valores calculados são comparados com faturamento, documentos emitidos, retenções sofridas e demais informações fiscais. - Acompanhamento das obrigações acessórias
Declarações e escriturações devem refletir informações coerentes com os documentos fiscais e os tributos apurados. - Monitoramento das mudanças legais
Alterações tributárias precisam ser avaliadas antes de serem incorporadas aos processos, contratos e sistemas da consultoria.
Esse acompanhamento reduz o risco de a empresa descobrir um problema somente quando precisar emitir uma certidão, responder a uma fiscalização ou revisar períodos anteriores. A necessidade de revisão periódica também é abordada no conteúdo sobre planejamento tributário contínuo para empresas.
Quais aspectos fiscais exigem mais atenção nas empresas de consultoria?
Regime tributário
A escolha do regime é uma das decisões que mais influenciam a carga tributária de uma empresa de consultoria.
No Simples Nacional, determinadas atividades de consultoria estão sujeitas ao Fator R, mecanismo que relaciona folha de salários e receita bruta para determinar a tributação pelo Anexo III ou pelo Anexo V.
Quando o Fator R atinge pelo menos 28%, determinadas atividades podem ser tributadas pelo Anexo III. Se ficar abaixo desse percentual, podem permanecer no Anexo V. A Contabilidade Viana possui também um conteúdo específico sobre como o Fator R do Simples Nacional impacta as empresas.
Por isso, simplesmente afirmar que toda consultoria paga determinada alíquota no Simples Nacional pode levar a uma análise inadequada. Faturamento acumulado, folha, pró-labore e atividade exercida precisam ser avaliados conjuntamente.
No Lucro Presumido, a empresa precisa considerar IRPJ, CSLL, PIS, Cofins e ISS de acordo com as regras aplicáveis à atividade e à operação.
No Lucro Real, por sua vez, IRPJ e CSLL estão relacionados ao lucro tributável efetivamente apurado, considerando os ajustes previstos na legislação, o que exige controles contábeis e fiscais mais detalhados.
Retenções na fonte
As retenções merecem atenção especial porque interferem diretamente no valor líquido recebido pela empresa.
Nas hipóteses previstas pela legislação, determinados pagamentos por serviços profissionais podem estar sujeitos à retenção de CSLL, Cofins e PIS/Pasep. A sistemática prevista na Lei nº 10.833/2003 contempla, quando aplicável, percentuais de 1% para CSLL, 3% para Cofins e 0,65% para PIS/Pasep, totalizando 4,65%, sem prejuízo das hipóteses legais de dispensa, exceção ou tratamento específico.
Além disso, determinados serviços profissionais podem estar sujeitos ao IRRF.
Isso não significa que todas as notas emitidas por uma consultoria terão as mesmas retenções. O tratamento depende da atividade, do serviço efetivamente contratado, do perfil do tomador, do enquadramento tributário e das condições previstas na legislação.
ISS
O Imposto Sobre Serviços também merece análise cuidadosa nas empresas de consultoria.
Na prática, é necessário verificar:
- natureza do serviço prestado;
- município competente para cobrança;
- alíquota aplicável;
- eventual retenção pelo tomador;
- regras municipais específicas;
- local de incidência previsto na legislação.
Para consultorias que atendem clientes em diferentes municípios, o cadastro correto dos serviços e a análise das regras aplicáveis ajudam a reduzir o risco de retenções indevidas, recolhimentos duplicados ou pagamento ao município incorreto.
NFS-e e Reforma Tributária
A emissão da nota fiscal também passa por mudanças relacionadas à modernização do sistema tributário.
De acordo com a Receita Federal, as microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e deverão utilizar o Emissor Nacional a partir de 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026.
Para essas empresas, as regras relacionadas à CBS e ao IBS no âmbito do Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027. A mudança exige atenção à integração de sistemas, cadastros, emissão de documentos e procedimentos internos.
O que uma assessoria fiscal deve acompanhar?
A análise fiscal precisa conectar diferentes áreas da empresa. Quando cada obrigação é tratada isoladamente, aumenta a chance de uma informação divergir de outra.
| Ponto analisado | O que deve ser verificado | Risco de uma configuração incorreta |
| Regime tributário | Simples Nacional, Lucro Presumido ou Lucro Real | Pagamento maior que o necessário ou enquadramento inadequado |
| CNAE e atividade | Compatibilidade entre cadastro e serviço efetivamente prestado | Tributação incorreta e inconsistências cadastrais |
| NFS-e | Código do serviço, ISS, descrição e retenções | Documentos incorretos e diferenças tributárias |
| Retenções federais | IRRF, CSLL, PIS e Cofins quando aplicáveis | Pagamento duplicado, falta de compensação ou divergências fiscais |
| ISS | Município, alíquota e responsabilidade pelo recolhimento | Recolhimento incorreto ou duplicidade |
| Obrigações acessórias | Coerência das informações declaradas ao Fisco | Multas e inconsistências entre declarações |
| Reforma Tributária | Adaptação a IBS, CBS e novos leiautes fiscais | Sistemas, contratos e processos despreparados |
Essa visão integrada é mais eficiente do que tratar cada imposto como uma obrigação isolada da operação.
Reforma Tributária: por que as consultorias precisam se preparar?
Empresas prestadoras de serviços estão entre os negócios que precisam acompanhar de perto os efeitos da Reforma Tributária do Consumo.
A Lei Complementar nº 214/2025 instituiu a CBS e o IBS, estabelecendo parte central das regras do novo modelo de tributação sobre o consumo.
Segundo a Receita Federal sobre a Reforma Tributária do Consumo, 2026 funciona como ano de teste do IBS e da CBS. Nessa etapa, as alíquotas previstas são de 0,1% para IBS e 0,9% para CBS, observadas as regras de compensação e demais condições previstas na legislação.
Em 2027 ocorre a extinção do PIS e da Cofins dentro do cronograma da Reforma, enquanto a CBS avança no novo sistema. Entre 2029 e 2032, a substituição de ISS e ICMS pelo IBS ocorre de maneira gradual, até a vigência integral do novo modelo em 2033.
Para empresas de consultoria, três pontos merecem acompanhamento especial.
Formação de preços
A alíquota nominal não é o único elemento que importa. A lógica de créditos do novo sistema também pode modificar o custo tributário efetivo e a formação dos preços.
Uma proposta comercial elaborada sem considerar os efeitos tributários pode apresentar margem aparentemente positiva no orçamento, mas produzir resultado diferente após a apuração dos tributos.
Perfil dos clientes
Uma consultoria predominantemente B2B pode sentir impactos diferentes de uma empresa que presta serviços majoritariamente para pessoas físicas ou organizações com características diferentes de aproveitamento de créditos.
Por isso, a composição da carteira de clientes passa a ser uma variável relevante na análise tributária e comercial.
Contratos de longo prazo
Contratos que atravessam diferentes etapas da transição tributária precisam ser revisados para verificar cláusulas sobre preço, tributos, reajustes e eventual necessidade de renegociação.
O objetivo não é alterar contratos indiscriminadamente, mas identificar previamente quais relações comerciais podem sofrer efeitos econômicos relevantes conforme o novo sistema avança.
Simples Nacional, Lucro Presumido ou Lucro Real?
A assessoria fiscal não deveria começar escolhendo um regime. Primeiro, precisa compreender os números e a operação da consultoria.
Uma comparação consistente deve considerar pelo menos:
- faturamento acumulado;
- margem de lucro;
- folha de pagamento;
- pró-labore;
- despesas operacionais;
- perfil dos clientes;
- retenções;
- ISS;
- projeção de crescimento;
- eventuais créditos tributários;
- efeitos da Reforma Tributária.
Em uma consultoria com estrutura enxuta e margem elevada, determinado regime pode apresentar um resultado. Em outra com folha relevante, equipes especializadas, despesas maiores e margem mais reduzida, a conclusão pode ser diferente.
A resposta precisa sair de uma simulação baseada nos números da empresa, e não de uma recomendação genérica sobre qual regime costuma ser mais barato.
Principais erros fiscais cometidos por empresas de consultoria
1. Utilizar um CNAE sem revisar a atividade real
O cadastro precisa refletir os serviços que a empresa efetivamente presta.
Impacto: divergências cadastrais, problemas de enquadramento e aplicação inadequada de regras tributárias.
Como evitar: revisar as atividades cadastradas sempre que novos serviços forem incorporados ao portfólio.
2. Emitir todas as notas fiscais com a mesma configuração
Clientes, municípios e serviços diferentes podem exigir tratamentos distintos.
Impacto: ISS, códigos de serviço ou retenções podem ser informados incorretamente.
Como evitar: parametrizar o sistema considerando a natureza da operação e as características do tomador.
3. Confundir imposto retido com imposto adicional
Quando o cliente realiza determinada retenção, o valor precisa ser tratado corretamente na apuração.
Impacto: risco de recolhimento duplicado, falta de aproveitamento de valores retidos ou conciliações incorretas.
Como evitar: conciliar notas emitidas, valores recebidos, retenções e tributos efetivamente apurados.
4. Escolher o Simples Nacional apenas pela facilidade operacional
Simplificação não significa necessariamente menor carga tributária em todas as situações.
Impacto: a empresa pode permanecer em um regime que deixou de ser adequado ao seu faturamento, folha e margem.
Como evitar: realizar simulações periódicas entre os regimes legalmente disponíveis.
5. Não acompanhar o Fator R
Em atividades submetidas a essa regra, alterações na folha e no faturamento podem modificar o anexo utilizado na tributação.
Impacto: aumento da alíquota efetiva e perda de previsibilidade tributária.
Como evitar: acompanhar mensalmente a relação entre folha de salários e receita bruta acumulada.
6. Deixar a Reforma Tributária para o último momento
A mudança não envolve apenas substituir o nome de um imposto por outro.
Impacto: sistemas, documentos fiscais, contratos, formação de preços e processos podem permanecer baseados em uma lógica tributária que está sendo gradualmente substituída.
Como evitar: mapear antecipadamente os pontos da operação afetados por IBS, CBS e pelas novas obrigações fiscais.
Quais são os benefícios de uma assessoria fiscal especializada?
Uma assessoria fiscal bem estruturada não deve ser vista apenas como uma forma de evitar multas. Ela também pode melhorar a qualidade das informações utilizadas na gestão da consultoria.
Redução de custos tributários indevidos
A revisão pode identificar recolhimentos inadequados, enquadramentos que precisam ser reavaliados e procedimentos que aumentam desnecessariamente o custo tributário.
Isso não significa prometer redução de impostos em todos os casos, mas buscar que a empresa recolha os tributos conforme as regras efetivamente aplicáveis à sua operação.
Maior segurança fiscal
Notas fiscais, apurações, retenções e declarações passam a seguir critérios consistentes.
Isso reduz divergências entre aquilo que a empresa faturou, recebeu, declarou e recolheu.
Processos mais eficientes
Quando a operação fiscal está corretamente parametrizada, diminui o volume de correções, cancelamentos, retrabalho e conferências manuais.
Melhor previsibilidade financeira
Conhecer antecipadamente tributos e retenções facilita a projeção do fluxo de caixa.
Uma consultoria que fatura R$50 mil em determinado período não necessariamente terá os mesmos R$50 mil disponíveis no caixa. Retenções tributárias, impostos e demais compromissos precisam fazer parte da projeção financeira.
Base mais segura para o crescimento
A empresa pode avaliar novos contratos, contratação de profissionais, expansão dos serviços e mudanças de preço compreendendo como cada decisão interfere na estrutura tributária.
Perguntas frequentes sobre assessoria fiscal para empresas de consultoria
1.Toda empresa de consultoria precisa de assessoria fiscal?
Toda empresa precisa cumprir corretamente suas obrigações tributárias, mas o nível de acompanhamento varia conforme o porte e a complexidade da operação. Diferentes serviços, retenções, crescimento do faturamento e clientes em vários municípios aumentam a necessidade de análise especializada.
2.Assessoria fiscal é diferente de contabilidade?
Sim, embora as áreas estejam diretamente integradas. A contabilidade registra e demonstra os fatos econômicos da empresa, enquanto a área fiscal concentra atividades como apuração de tributos, documentos fiscais, retenções e obrigações relacionadas às operações.
3.Empresas do Simples Nacional precisam de assessoria fiscal?
Sim. Estar no Simples Nacional não elimina questões relacionadas ao enquadramento das receitas, Fator R, ISS, retenções, emissão da NFS-e e cumprimento de obrigações fiscais. A simplificação do recolhimento não significa ausência de regras tributárias.
4.Como saber se minha consultoria está pagando imposto demais?
A forma adequada é revisar períodos anteriores e realizar uma simulação tributária com dados reais. Faturamento, folha, margem, retenções, atividades exercidas e regime tributário precisam ser analisados em conjunto antes de qualquer conclusão.
5.Retenção na fonte significa pagar imposto duas vezes?
Não necessariamente. Quando a legislação prevê compensação ou tratamento específico do valor retido, essa informação deve ser considerada na apuração. Problemas podem surgir quando notas, recebimentos, retenções e tributos não são conciliados corretamente.
6.A Reforma Tributária muda a tributação das consultorias?
Sim. CBS e IBS modificam progressivamente a tributação sobre o consumo, enquanto PIS, Cofins e ISS passam pelo cronograma de transição. Empresas de consultoria precisam avaliar efeitos sobre preços, créditos, documentos fiscais, contratos e relacionamento com clientes.
Quando a assessoria fiscal deixa de ser apenas operacional?
A assessoria fiscal para empresas de consultoria passa a ter função estratégica quando utiliza dados tributários para apoiar decisões do negócio.
Isso acontece quando a empresa não apenas calcula impostos, mas acompanha faturamento, folha de pagamento, Fator R, retenções, enquadramento, margem, contratos e mudanças legais de maneira integrada.
Para uma consultoria em crescimento, esperar o encerramento do exercício para descobrir que o regime perdeu eficiência, que determinadas notas foram emitidas incorretamente ou que contratos não consideraram mudanças tributárias pode gerar custos e retrabalho.
A abordagem preventiva consiste em mapear a operação, revisar enquadramentos, conferir documentos, conciliar retenções, acompanhar indicadores e ajustar processos conforme a empresa evolui.
Com a Reforma Tributária em andamento, esse acompanhamento ganha uma função adicional: administrar corretamente o sistema vigente enquanto a empresa se prepara para CBS, IBS, novos documentos fiscais e demais alterações que avançarão durante o período de transição.
Sua consultoria precisa de mais controle sobre a área fiscal?
A Contabilidade Viana oferece assessoria fiscal, planejamento tributário e contabilidade completa, inclusive para empresas prestadoras de serviços. O acompanhamento integra rotinas fiscais e contábeis, análise do enquadramento tributário, orientação sobre obrigações e suporte às decisões que impactam a estrutura financeira da empresa.
Para uma consultoria que está crescendo ou enfrenta dúvidas sobre retenções, Fator R, regime tributário, emissão de notas fiscais ou adaptação à Reforma Tributária, esse suporte permite transformar a área fiscal em um processo mais organizado, previsível e alinhado à realidade do negócio.
Se sua empresa precisa revisar a estrutura tributária e identificar possíveis riscos antes que eles afetem o caixa ou a conformidade fiscal, solicite uma análise da sua operação e avalie quais pontos precisam de correção, acompanhamento ou planejamento.